Incontro tra esperti su curva e rischio

Confronto strutturato

Dal caso concreto alle ipotesi di fondo, per rendere esplicito il modo in cui leggi tassi, macro e rischio.
Se vuoi confrontarti su come stai collegando oggi struttura a termine, variabili macro e percezione del rischio, possiamo partire da una conversazione strutturata. Tu porti esempi concreti di situazioni in cui la curva ti ha messo in difficoltà; noi rispondiamo spiegando come applichiamo il nostro metodo interno curva–macro–rischio e quali limiti riconosciamo ai modelli affini. Nessuna promessa di esiti favorevoli: solo un confronto onesto su ipotesi, scenari e margini di incertezza, ricordando che i risultati possono variare e che past performance doesn't guarantee future results.
Contattaci
Team analizza curva dei rendimenti e variabili macro

Integrare struttura a termine e macro con disciplina, senza perdere di vista limiti e incertezza dei mercati

Quando parliamo di integrare affine term structure models con variabili macro, partiamo da un prima che conosci bene: lettura rapida della curva, qualche grafico sui tassi ufficiali, commenti sparsi su inflazione e crescita. Tutto interessante, ma spesso scollegato. Nel dopo che costruiamo con te, la struttura a termine diventa un linguaggio condiviso per interrogare scenari, non un oracolo da seguire alla cieca. Mettiamo in dialogo fattori latenti, segnali macro e ipotesi sulla politica monetaria, sapendo che ogni modello è una semplificazione. Il nostro obiettivo non è promettere esiti favorevoli, bensì aiutarti a vedere con più lucidità dove le tue aspettative sui tassi sono coerenti con i prezzi di mercato e dove, invece, emergono tensioni che richiedono prudenza. Ricordiamo sempre che i risultati possono variare e che past performance doesn't guarantee future results.
Nel nostro metodo interno, che chiamiamo curva–macro–rischio, il punto di partenza non è mai l’equazione più elegante, ma la domanda che ti stai realmente ponendo sui tassi. Vuoi capire come una sorpresa sull’inflazione potrebbe propagarsi lungo la curva? O ti interessa valutare quanto gli attuali rendimenti riflettano scenari macro già scontati? Prima chiarisci la domanda, poi scegliamo insieme il livello di dettaglio del quadro affine.
Questo approccio ti aiuta a evitare un errore ricorrente: usare la struttura a termine come se fosse una previsione unica e definitiva. Noi insistiamo nel ricordare che i risultati possono variare, che ogni specifica calibrazione è legata a un contesto di mercato e che past performance doesn't guarantee future results. Il valore sta nel processo disciplinato con cui colleghi ipotesi, dati e decisioni, non nella ricerca di una formula che funzioni sempre.

Dal modello alla conversazione

Team discute metodo curva macro rischio

Ipotesi esplicite

Un equivoco diffuso è pensare che integrare modelli affini e macro significhi automaticamente ottenere indicazioni operative precise. Noi rovesciamo la prospettiva: il valore principale sta nel rendere visibili le ipotesi che già stai facendo, spesso in modo implicito. Quando espliciti come immagini l’evoluzione dei tassi ufficiali, dell’inflazione e dei premi a termine, diventa più facile discutere dove il quadro è robusto e dove, invece, poggia su assunzioni fragili. I risultati possono variare e nessun modello può trasformare l’incertezza in certezza.

Segnali e rumore

Un altro punto chiave è distinguere tra segnali strutturali e rumore di breve periodo. In assenza di un quadro disciplinato, ogni conferenza stampa o dato macro rischia di generare una revisione completa della narrativa. Con un affine term structure model ben impostato, puoi chiederti se un movimento della curva sia coerente con i canali di trasmissione che hai definito o se, invece, rappresenti un’oscillazione transitoria. Questo non ti dice cosa accadrà, ma ti aiuta a reagire con misura, ricordando che past performance doesn't guarantee future results.

Integrare modelli affini e scenari

Quando parliamo di integrare modelli affini di struttura a termine con variabili macro, ci muoviamo sempre tra due estremi. Da un lato, la tentazione di un formalismo spinto, che rischia di allontanarti dalle domande pratiche che ti stai ponendo sui tassi. Dall’altro, l’abitudine di leggere la curva solo attraverso poche frasi ricorrenti, senza verificare se siano ancora compatibili con i dati aggiornati. Il ponte tra questi due mondi è il nostro metodo interno curva–macro–rischio, pensato per mantenere insieme rigore concettuale e prudenza. Nel concreto, questo significa tre cose. Primo, dichiarare esplicitamente le ipotesi: quali scenari di politica monetaria consideri plausibili, come tratti l’inflazione attesa, quale ruolo attribuisci ai premi a termine. Secondo, usare il quadro affine come strumento per confrontare scenari, non come generatore di risposte uniche: esplori come cambiano i tassi lungo la curva al variare dei fattori, senza confondere l’esercizio con una previsione certa. Terzo, mantenere viva la consapevolezza dei limiti: i risultati possono variare, gli errori di specificazione sono possibili e past performance doesn't guarantee future results. Questo modo di ragionare non promette di semplificare i mercati, ma ti aiuta a evitare alcune trappole mentali ricorrenti, come leggere ogni movimento della curva come un segnale profondo o ignorare il contesto istituzionale in cui i tassi si formano. Tu porti il contesto, i vincoli e gli obiettivi; noi proponiamo una struttura logica per interrogare la curva in modo più lucido, aggiornato alle condizioni del 2026 e aperto alla revisione quando i dati cambiano.

Curva, macro e rischio in dialogo

Nel prima che vediamo spesso, la curva dei rendimenti viene trattata come una sequenza di punti da commentare uno per uno: il breve riflette le mosse della banca centrale, il medio incorpora l’incertezza, il lungo parla di crescita e inflazione. Ogni frase ha un fondo di verità, ma il quadro complessivo resta implicito. Tu ti ritrovi a sommare intuizioni locali, senza una struttura che ti aiuti a verificare se tutte insieme raccontano una storia coerente. In questo contesto, il rischio non è solo interpretare male un movimento di mercato, ma costruire nel tempo un’abitudine mentale fragile, in cui ogni nuovo dato costringe a riscrivere la narrativa da zero. Nel dopo che costruiamo con te, la struttura a termine diventa il centro di una conversazione disciplinata tra curva, variabili macro e percezione del rischio. Gli affine term structure models non sono una soluzione magica, ma un linguaggio comune per chiedersi: quali fattori stanno guidando davvero i tassi in questo momento, quali scenari di politica monetaria sono impliciti e quali premi a termine stai assumendo, magari senza accorgertene. Invece di rincorrere ogni movimento, definisci in anticipo quali segnali meritano di aggiornare il quadro e quali, invece, possono essere trattati come rumore. Questo non elimina l’incertezza, né assicura esiti favorevoli. I risultati possono variare in modo significativo e past performance doesn't guarantee future results. Ma la qualità delle tue decisioni migliora quando il processo con cui leggi curva e macro è esplicito, ripetibile e aperto a revisione critica.

Il metodo curva–macro–rischio

Lettura della curva

Nel primo blocco del nostro metodo, che chiamiamo lettura della curva, ci concentriamo su cosa la struttura a termine stia realmente raccontando in un dato momento. Separiamo movimenti di livello, pendenza e curvatura, chiedendoci quali fattori latenti possano spiegarli. L’obiettivo non è trovare una storia unica, ma identificare un insieme di interpretazioni plausibili, consapevoli che i risultati possono variare e che nessuna decomposizione è definitiva.

Ponte macro

Nel secondo blocco, che chiamiamo ponte macro, colleghiamo in modo esplicito la lettura della curva con scenari su inflazione, crescita e politica monetaria. Qui gli affine term structure models diventano uno strumento per verificare se le narrazioni macro diffuse siano compatibili con i prezzi osservati. Se emergono tensioni, non le ignoriamo: le trasformiamo in domande da esplorare, ricordando che past performance doesn't guarantee future results e che anche le storie più convincenti possono rivelarsi fragili.
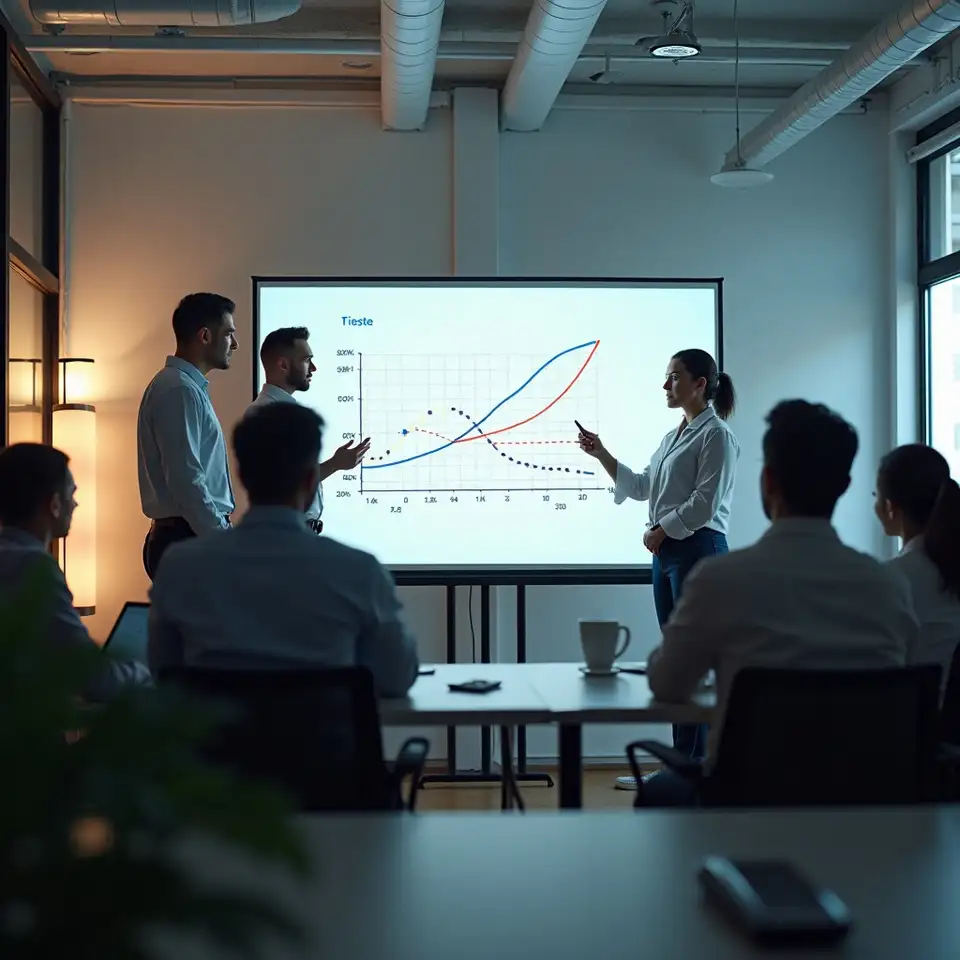
Analista illustra fattori della curva
Schermo con dati macro e curva tassi

Lente del rischio

Il terzo blocco, che chiamiamo lente del rischio, riguarda il modo in cui percepisci e comunichi l’incertezza. Analizziamo come cambiamenti nei premi a termine o negli scenari macro influenzino la struttura a termine e, di riflesso, le decisioni che stai valutando. Non suggeriamo mosse specifiche, ma ti aiutiamo a vedere dove stai assumendo rischi impliciti, magari non dichiarati. I risultati possono variare e ogni scelta comporta compromessi che è meglio rendere espliciti.

Manutenzione disciplinata

Infine, nel blocco che chiamiamo manutenzione disciplinata, definiamo come aggiornare nel tempo il quadro senza ripartire ogni volta da zero. Stabiliamo quali segnali di mercato e macroeconomici giustificano una revisione del modello affine e quali, invece, possono essere trattati come rumore. Questo ti permette di reagire con misura, evitando di cambiare narrativa a ogni sorpresa. Anche qui, nessun esito è promesso: past performance doesn't guarantee future results e ogni schema resta provvisorio.

Su Sloadnuadapriega usiamo cookie tecnici e, se acconsenti, statistici per capire come vengono letti i contenuti su tassi e struttura a termine; puoi gestire o revocare le scelte in qualsiasi momento.